
Mange privatkunder oplever, at vilkår og service kan variere mere, end man tror, selv når behovet virker enkelt.
Derfor kan det betale sig at sammenligne banker aktivt, især når der er lån, gebyrer og rådgivning i spil.
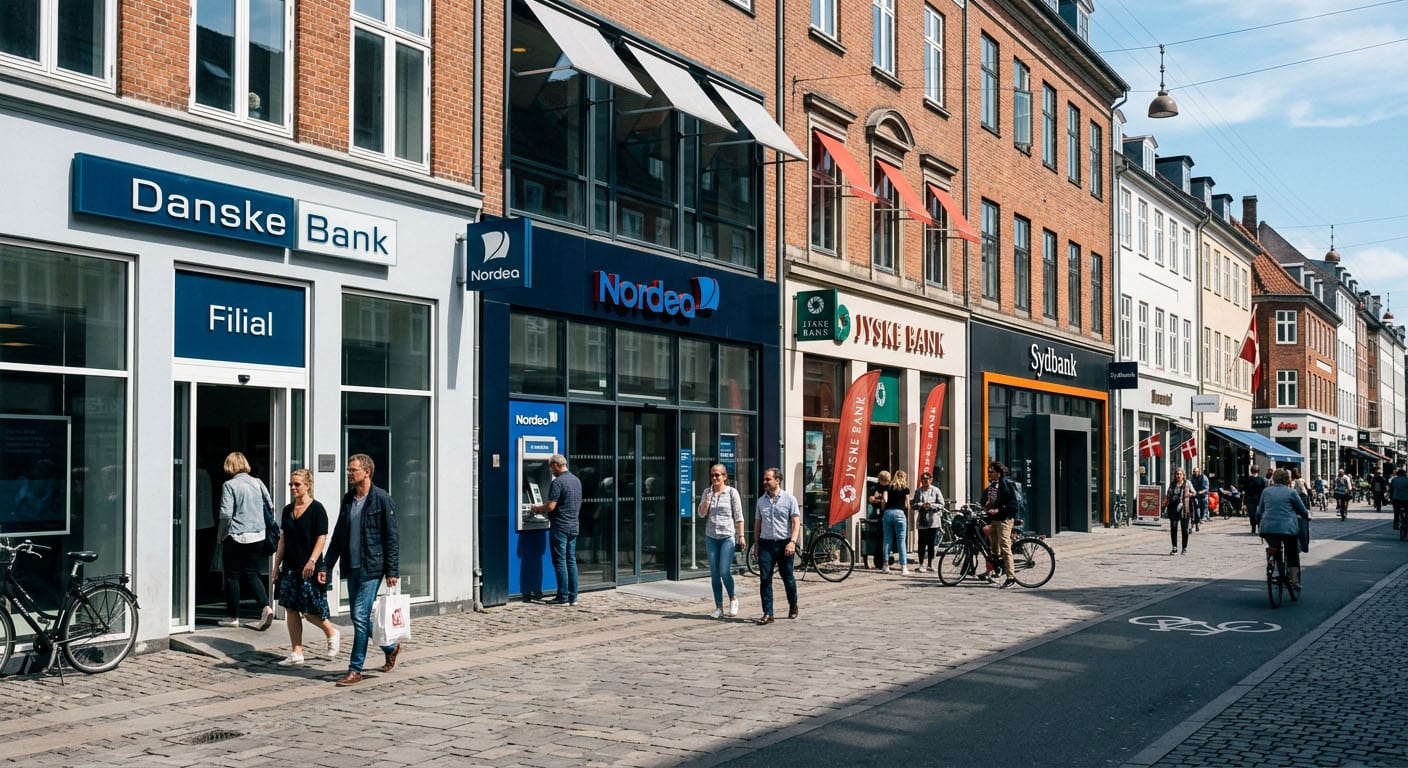
Banker i Danmark og markedet for privatkunder
Markedet for banker er bredt, og forskellene mærkes ofte i hverdagen frem for i flotte løfter. Nogle banker lægger vægt på personlig rådgivning og et tæt forhold til en fast rådgiver, mens andre prioriterer digitale løsninger og hurtige processer. For privatkunder handler valget typisk om, hvor nemt det er at få svar, hvor gennemsigtige priserne er, og om banken kan dække flere behov på én gang, fra betalingskonto til lån. Mange i Trekantområdet kigger derfor både på nærhed og på de konkrete vilkår på tværs af landet.
Hvordan banker vurderer ansøgninger om banklån og forbrugslån
Når en privatkunde søger lån, vurderer banker som regel helheden og ikke kun indkomsten. Budget, eksisterende gæld, rådighedsbeløb og betalingshistorik vejer tungt, og formålet med lånet kan også spille ind, fordi risiko og løbetid vurderes forskelligt. For nogle gør det en forskel, om der ansøges alene eller med en medansøger, da ansvaret i så fald typisk deles, og begge parters økonomi indgår i vurderingen.
Der kan også være forskel på, hvad banker spørger ind til, og hvor meget dokumentation der efterspørges, før der gives et konkret tilbud. Derfor ender to ansøgninger, der på papiret ligner hinanden, ikke altid med samme rente, gebyrniveau eller fleksibilitet, og det er netop en af grundene til, at sammenligning giver mening.
Sådan sammenlignes banker på renter, gebyrer og vilkår
Sammenligning af banker giver mest mening, når den tager udgangspunkt i det, der faktisk koster penge eller giver frihed i hverdagen. Det er sjældent nok kun at se på en enkelt rentesats, fordi etableringsgebyrer, løbende kontogebyrer og vilkår for ekstra indbetalinger kan ændre den samlede regning. For privatkunder er det også relevant at se på, hvor let det er at omlægge, indfri før tid eller justere løbetiden, hvis økonomien ændrer sig.
Følgende punkter skaber ofte de største forskelle mellem banktilbud:
- Samlede omkostninger over hele løbetiden, inklusive oprettelse og løbende gebyrer.
- Krav til økonomisk råderum, og hvor stram en budgetvurdering banken lægger til grund.
- Fleksibilitet ved ekstraordinære afdrag, pausemuligheder og indfrielse før tid.
- Rådgivning og svartider, især hvis der forventes genforhandling senere.
Rådgivning kan være en del af prisen
Nogle privatkunder vægter en fast rådgiver højt, andre prioriterer selvbetjening og hurtige svar. Uanset præference er det værd at få afklaret, om rådgivning i praksis kræver flere produkter, eller om vilkårene kan forhandles uden at samle alt i én pakke.
Når én ansøgning rækker til flere tilbud fra banker
En praktisk udfordring ved at sammenligne banker er, at processen hurtigt kan blive tung, hvis de samme oplysninger skal udfyldes flere steder. Derfor bruger nogle privatkunder en sammenligningsplatform som Bankly, hvor én digital ansøgning kan give flere konkrete lånetilbud at vælge imellem. Mange starter med at danne sig et overblik over banker, så forskelle i vilkår og tilgang bliver tydelige, før der lægges vægt på detaljer som løbetid og gebyrer.